افت ۶۷ درصدی تولید و توقفهای سریالی پتروشیمی پردیس
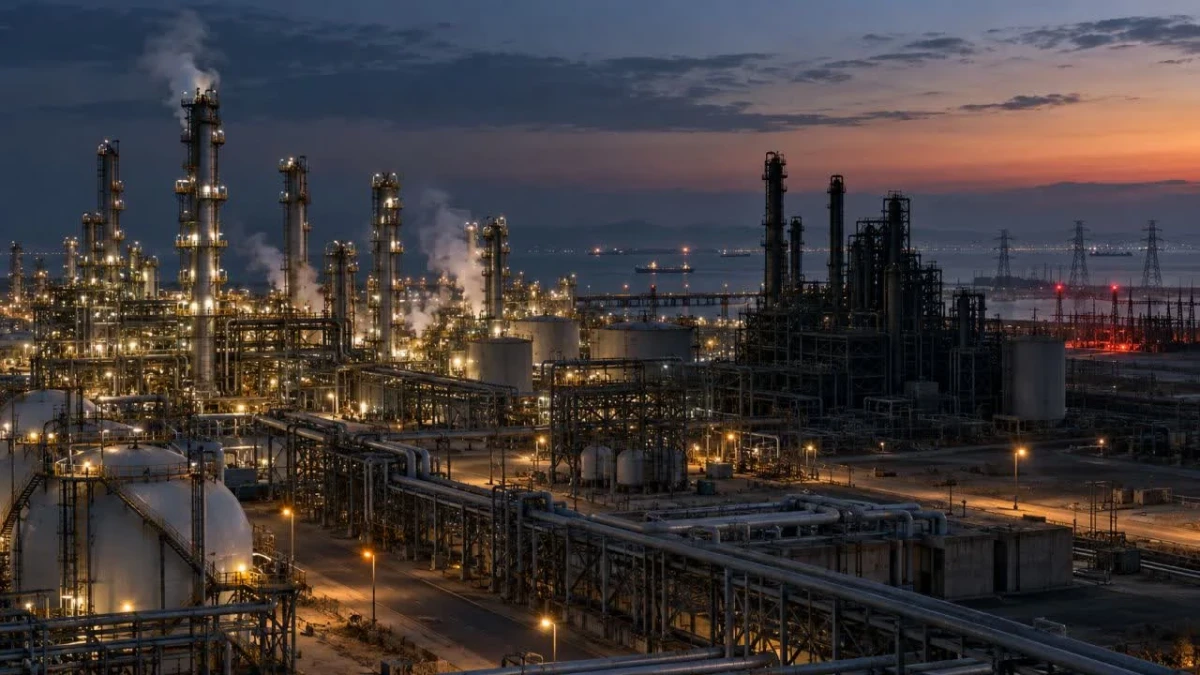
شما و اقتصاد: اما عبور از تیترهای درآمدی و بررسی شاخصهای مقداری، تصویری بهمراتب نگرانکنندهتر از وضعیت عملیاتی بزرگترین تولیدکننده اوره ایران نشان میدهد؛ تصویری که در آن، افت سنگین تولید و فروش، توقفهای مکرر خطوط و وابستگی شدید درآمد به صادرات، پشت رشد اسمی ارقام ریالی پنهان شده است.
افت تولیدی که درآمد ریالی آن را پنهان کرد
محاسبه تجمیعی ارقام مندرج در گزارشهای فعالیت ماهانه پتروشیمی پردیس از فروردین تا پایان مرداد 1405 نشان میدهد مجموع تولید اوره و آمونیاک شرکت از حدود 2 میلیون و 238 هزار تن در دوره مشابه سال قبل، به نزدیک 734 هزار تن رسیده است. به بیان روشنتر، تولید «شپدیس» در پنجماهه نخست سال حدود یک میلیون و 504 هزار تن، معادل 67.2 درصد، کاهش یافته است.
در همین دوره، مقدار فروش کل محصولات نیز از حدود یک میلیون و 183 هزار تن به نزدیک 461 هزار تن سقوط کرده؛ یعنی شرکت با کاهش تقریباً 61 درصدی فروش مقداری مواجه شده است.
با وجود این افت کمسابقه در تولید و فروش، درآمد ریالی پنجماهه شرکت تنها از حدود 28.1 هزار میلیارد تومان به 26.5 هزار میلیارد تومان کاهش یافته است؛ افتی نزدیک به 5.7 درصد. همین شکاف بزرگ میان افت 61 درصدی مقدار فروش و کاهش کمتر از 6 درصدی درآمد، مهمترین نکته تحلیلی کارنامه پردیس است: افزایش نرخ فروش محصولات و رشد نرخ تسعیر ارز، بخش عمده ضعف عملیات واقعی شرکت را پوشانده است. بنابراین، ثبات نسبی درآمد به معنای ثبات تولید نیست. (منابع 1 و 2)
عملکرد اردیبهشتماه نمونه روشنی از این وضعیت بود. در آن ماه تولید شرکت به حدود 100 هزار تن و فروش به تنها 10 هزار و 421 تن محدود شد. درآمد اردیبهشت نیز به حدود 519 میلیارد تومان رسید که در مقایسه با اردیبهشت سال قبل بیش از 92 درصد کاهش داشت. کاهش حدود 79.5 درصدی تولید و 96.7 درصدی مقدار فروش نسبت به مدت مشابه، شدت ضربه واردشده به فعالیت عملیاتی شرکت را نشان میداد. (منبع 2)
چرا گزارش یازدهماهه همچنان مثبت است؟
ممکن است رشد 55.5 درصدی درآمد یازدهماهه با افت عملکرد پنجماهه متناقض به نظر برسد؛ اما سال مالی پتروشیمی پردیس از مهر آغاز میشود. در نتیجه گزارش یازدهماهه منتهی به مرداد 1405، شش ماه مهر تا اسفند 1404 را نیز در بر میگیرد؛ دورهای که بخش بزرگی از درآمد و سود شرکت پیش از تشدید توقفهای تولیدی سال 1405 محقق شده بود.
به همین دلیل، استناد صرف به رشد درآمد یازدهماهه برای اثبات بهبود جاری شرکت، تحلیل دقیقی نیست. گزارش بلندمدت هنوز از عملکرد قوی ماههای ابتدایی سال مالی تغذیه میکند، در حالی که ارقام پنج ماه نخست 1405 از ضعف جدی تولید حکایت دارند.
زنجیره توقف و راهاندازی؛ تولیدی که به ثبات نرسید
ریشه اصلی افت تولید را باید در توالی کمسابقه توقفهای عملیاتی جستوجو کرد. براساس اطلاعیههای منتشرشده، تمامی فعالیتهای تولیدی پتروشیمی پردیس ابتدا از 27 اسفند 1404 تا پنجم فروردین 1405 متوقف شد. توقف دوم نیز از 15 فروردین و به دنبال تصمیم کمیته بحران آغاز شد. شرکت اعلام کرد این توقفها در واکنش به شرایط جنگی و حمله به زیرساختهای حیاتی انجام شده و خسارت فیزیکی به تجهیزات پردیس وارد نشده است. (منبع 3)
در 23 خرداد، فاز دوم دوباره راهاندازی شد، اما فازهای یک و دو در آن مقطع تنها با حدود 60 درصد ظرفیت فعالیت میکردند و عملیات بازگرداندن فاز سوم ادامه داشت. این بازگشت تدریجی نیز پایدار نماند؛ در 30 تیر، بار دیگر تمامی فازهای تولیدی با مصوبه کمیته بحران منطقه ویژه اقتصادی پارس جنوبی از مدار خارج شدند. (منابع 4 و 5)
پنجم مرداد، شرکت از آغاز مجدد فعالیت فازهای یک و دو با 85 درصد ظرفیت خبر داد، در حالی که فاز سوم همچنان راهاندازی نشده بود. تنها سه هفته بعد و در 26 مرداد، فعالیت فاز یک به دلیل محدودیت تأمین برق در دوره اوج مصرف دوباره متوقف شد. در اطلاعیه مربوط به این توقف، زمان دقیق بازگشت فاز یک و برآورد اثر مالی رویداد اعلام نشد. (منابع 5 و 6)
البته منشأ بخش مهمی از این توقفها خارج از کنترل مستقیم مدیریت شرکت و ناشی از شرایط منطقهای یا محدودیت زیرساختی بوده است؛ اما از منظر سهامدار، علت بیرونی توقف، ریسک اقتصادی آن را از بین نمیبرد.
شرکتی با سه فاز بزرگ و بازار صادراتی گسترده، زمانی میتواند از «تابآوری عملیاتی» سخن بگوید که برای برق، بخار، آب خنککننده، نیتروژن، خوراک و سایر خدمات جانبی، راهکارهای پایدار و برنامه اضطراری قابلاندازهگیری داشته باشد.
مرداد درخشان بود؛ اما یک ماه، پنج ماه ضعف را پاک نمیکند
درآمد 11 هزار و 360 میلیارد تومانی مرداد و بارگیری بیش از 198 هزار تن اوره، نشانه بازگشت نسبی جریان فروش شرکت است. با این حال، حدود 10 هزار و 900 میلیارد تومان از درآمد این ماه از محل صادرات حاصل شده است؛ یعنی تقریباً 96 درصد کل درآمد مرداد.
این تمرکز بالا از یک سو قدرت صادراتی پردیس را نشان میدهد، اما از سوی دیگر، ریسک درآمدی شرکت را افزایش میدهد. با چنین ترکیبی، فروش «شپدیس» به قیمت جهانی اوره، نرخ تسعیر ارز، محدودیتهای حملونقل دریایی، امکان بارگیری محمولهها و شرایط تحریمی وابستگی زیادی دارد. به همان اندازه که افزایش قیمت اوره و نرخ ارز میتواند درآمد ریالی را بالا ببرد، تغییر جهت این متغیرها نیز قادر است حاشیه سود شرکت را تحت فشار قرار دهد. (منبع 7)
سود 30 هزار میلیاردی؛ حاصل تولید بیشتر یا نرخهای بالاتر؟
صورت مالی نهماهه پتروشیمی پردیس از شناسایی حدود 30 هزار و 156 میلیارد تومان سود خالص حکایت دارد؛ رقمی که نسبت به دوره مشابه 89 درصد افزایش یافته است. بنابراین، دادههای موجود از زیاندهی یا بحران مالی فوری در پردیس حکایت ندارند.
با این حال، خود شرکت در توضیحات تکمیلی صورتهای مالی اعلام کرده که رشد 85 درصدی سود عملیاتی، عمدتاً تحتتأثیر افزایش 23 درصدی نرخ فروش اوره صادراتی و رشد 56 درصدی نرخ تسعیر ارز بوده است. این توضیح نشان میدهد افزایش سود بیش از آنکه نتیجه رشد حجم تولید باشد، از تغییر متغیرهای قیمتی و ارزی ناشی شده است. (منبع 8)
اتکا به افزایش قیمت و ارز الزاماً نقطهضعف محسوب نمیشود؛ اما سودی که همزمان با افت 67 درصدی تولید به دست آمده، از نظر تکرارپذیری با سود ناشی از افزایش پایدار تولید و بهرهوری تفاوت دارد. اگر قیمت جهانی اوره کاهش یابد، نرخهای تسعیر تثبیت شود یا هزینه خوراک و خدمات جانبی افزایش پیدا کند، پوشش قیمتی فعلی ممکن است دیگر برای جبران افت تولید کافی نباشد.
حلقه مفقوده؛ شفافسازی درباره ظرفیت واقعی
مسئله اصلی امروز پتروشیمی پردیس نه فقدان درآمد یا سود، بلکه نبود تصویر روشن از ظرفیت عملیاتی پایدار هر سه فاز است. اطلاعیههای متعدد توقف و راهاندازی، درصدهای متفاوت بهرهبرداری و اعلامنشدن اثر مالی برخی توقفها، امکان برآورد دقیق تولید و سود آینده را برای سهامداران دشوار کرده است.
مدیریت «شپدیس» باید بهطور شفاف اعلام کند هر یک از سه فاز اکنون با چه درصدی از ظرفیت فعالیت میکنند، توقفهای سال 1405 چه میزان تولید و درآمد را از بین بردهاند، برنامه شرکت برای مقابله با محدودیت برق و خدمات جانبی چیست و چه سهمی از رشد درآمد یازدهماهه ناشی از افزایش مقدار فروش و چه سهمی حاصل نرخ محصول و تسعیر ارز بوده است.
جمعبندی دادههای رسمی روشن است: پتروشیمی پردیس هنوز شرکتی سودآور و برخوردار از ظرفیت صادراتی بزرگ است، اما رشد ریالی درآمد نباید افت سنگین تولید را از دید بازار پنهان کند. کاهش 67 درصدی تولید، افت 61 درصدی فروش مقداری و تکرار توقف خطوط، زنگ خطری درباره پایداری عملیات این شرکت است. اگر بازگشت کامل و باثبات هر سه فاز محقق نشود، «شپدیس» ناچار خواهد بود بیش از گذشته برای حفظ ظاهر صعودی صورتهای مالی، به قیمت جهانی اوره و نرخ ارز تکیه کند؛ دو متغیری که کنترل آنها در اختیار مدیریت شرکت نیست.
منابع و روش محاسبه
1. گزارش رسمی فعالیت ماهانه مرداد 1405 پتروشیمی پردیس در کدال؛ شماره پیگیری 1589167 و فهرست اطلاعیهها و گزارشهای ماهانه «شپدیس»
2. گزارش عملکرد اردیبهشت 1405 پتروشیمی پردیس، مبتنی بر اطلاعات کدال
3. اطلاعیه توقف دو مرحلهای تمامی فعالیتهای تولیدی پتروشیمی پردیس
4. اطلاعیه راهاندازی فاز دوم و فعالیت فازهای یک و دو با 60 درصد ظرفیت
5. توقف کامل فازهای تولیدی در 30 تیر 1405 و راهاندازی فازهای یک و دو با 85 درصد ظرفیت در پنجم مرداد
6. توقف فاز یک پتروشیمی پردیس در 26 مرداد به دلیل محدودیت تأمین برق
7. جزئیات درآمد، صادرات و بارگیری اوره در مرداد 1405
8. صورت مالی رسمی نهماهه منتهی به خرداد 1405 و توضیحات تکمیلی شرکت درباره عوامل رشد سود
توضیح محاسبات: درصدهای پنجماهه از تجمیع ردیفهای تولید، فروش و درآمد گزارشهای ماهانه فروردین تا مرداد 1405 و مقایسه آنها با دوره مشابه سال قبل به دست آمدهاند. ارقام ریالی کدال برای خوانایی به تومان تبدیل و درصدها گرد شدهاند.

0 دیدگاه