چگونه وام بگیریم؟ راهنمای دریافت وام در سال 1405
برای گرفتن وام در سال 1405، اولین قدم این است که مشخص کنید به پول نقد نیاز دارید یا اعتبار برای خرید کالا. برای دریافت وجه نقد معمولاً باید سراغ طرحهای بانکی رفت، اما برای خرید کالا، اعتبار خرید و طرحهای اقساطی میتوانند گزینه مناسبی باشند. در هر دو حالت، شرایطی مثل اعتبارسنجی، نوع ضمانت، مبلغ اقساط و توان بازپرداخت اهمیت زیادی دارد. در ادامه بررسی میکنیم چه روشهایی برای دریافت وام وجود دارد و کدام گزینه میتواند برای شما مناسبتر باشد.
برای گرفتن وام در سال 1405 از کجا شروع کنیم؟
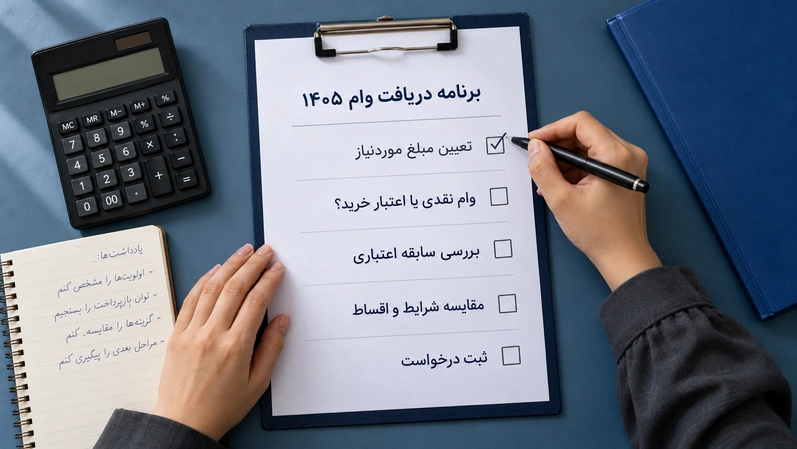
برای دریافت وام در سال 1405 بهتر است این 5 مرحله را بهترتیب انجام دهید:
-
مبلغ موردنیازتان را مشخص کنید. قبل از انتخاب وام، دقیق بدانید به چه میزان تسهیلات نیاز دارید.
-
نوع نیازتان را تعیین کنید. اگر به پول نقد نیاز دارید، باید سراغ وامهای بانکی بروید؛ اگر هدف خرید کالاست، اعتبار خرید میتواند گزینه مناسبتری باشد.
-
رتبه و سابقه اعتباری خود را بررسی کنید. بدهی معوق، چک برگشتی و سابقه بازپرداخت میتواند روی تأیید درخواست شما اثر بگذارد.
-
شرایط وامها را مقایسه کنید. نرخ سود یا کارمزد، مبلغ اقساط، مدت بازپرداخت و نوع ضمانت را کنار هم قرار دهید.
-
درخواست خود را ثبت کنید. پس از انتخاب گزینه مناسب، میتوانید از طریق بانک یا پلتفرم ارائهدهنده اعتبار مراحل ثبت درخواست را انجام دهید.
وام نقدی بهتر است یا وام اعتباری؟
انتخاب بین وام نقدی و وام اعتباری به نوع نیاز شما بستگی دارد. اگر به پول نقد برای هزینههای مختلف نیاز دارید، وام نقدی انتخاب مناسبتری است؛ اما اگر هدف شما خرید کالا باشد، استفاده از اعتبار خرید میتواند مسیر سادهتر و مشخصتری برای تأمین هزینه باشد.
|
ویژگی |
وام نقدی |
وام اعتباری |
|
نحوه دریافت |
واریز وجه به حساب |
تخصیص اعتبار خرید |
|
محل مصرف |
معمولاً آزاد |
فروشگاههای پذیرنده |
|
ارائهدهنده |
عمدتاً بانکها |
بانک، لندتک یا پلتفرم اعتباری |
|
فرآیند دریافت |
بسته به شرایط بانک |
معمولا آنلاین |
|
نوع ضمانت |
ضامن، چک، سفته، سپرده یا اعتبارسنجی |
بسته به شرایط هر طرح |
|
مناسب برای |
تأمین نقدینگی |
خرید کالا و خدمات |
اگر هدف شما دریافت وجه نقد است، بهتر است شرایط وام نقدی بانکهای مختلف را از نظر سقف تسهیلات، مدت بازپرداخت و شرایط ضمانت مقایسه کنید. در مقابل، برای خرید کالا میتوانید طرحهای اعتباری را بررسی کنید و بر اساس مبلغ اعتبار، تعداد اقساط و نوع ضمانت، گزینه مناسبتری را انتخاب کنید.
چگونه وام نقدی بگیریم؟
برای دریافت وام نقدی باید شرایط طرحهای بانکی را بررسی کنید؛ زیرا هر بانک معیارهای متفاوتی برای پرداخت تسهیلات دارد. در برخی طرحها، میانگین یا گردش حساب اهمیت بیشتری دارد و در برخی دیگر، نتیجه اعتبارسنجی و توان بازپرداخت متقاضی تعیینکننده است. بسته به نوع تسهیلات، بانک ممکن است مدارکی مانند فیش حقوقی یا گواهی درآمد و یکی از ضمانتهای زیر را درخواست کند:
-
ضامن و گواهی کسر از حقوق
-
چک یا سفته
-
سپرده یا وثیقه
-
سابقه و میانگین حساب
-
رتبه اعتباری مناسب
بنابراین قبل از افتتاح حساب یا تشکیل پرونده، شرایط همان طرح را بررسی کنید. گاهی یک وام نرخ پایینتری دارد اما به چند ماه میانگین حساب نیاز دارد و گزینه دیگری سریعتر پرداخت میشود اما شرایط ضمانت متفاوتی دارد.
چه بانکهایی وام نقدی میدهند؟
بانکهای مختلف برای تأمین نقدینگی مشتریان، طرحهایی با شرایط متفاوت ارائه میکنند. مبلغ تسهیلات، نرخ سود یا کارمزد، مدت بازپرداخت و نوع ضمانت در هر بانک متفاوت است؛ بنابراین پیش از ثبت درخواست، بهتر است علاوه بر سقف وام، شرایط دریافت و هزینه نهایی هر طرح را نیز بررسی کنید.
1- بانک ملی
بانک ملی در طرح «مهربانی ملی» تسهیلات قرضالحسنه تا سقف 300 میلیون تومان ارائه میکند. مبلغ قابل دریافت بر اساس امتیازی که از گردش و میانگین حساب به دست میآید تعیین میشود و موجودی مشتری در دوره کسب امتیاز مسدود نمیشود. کارمزد این طرح بسته به شرایط صفر، 2 یا 4 درصد است و امکان ثبت برخی مراحل درخواست از طریق سامانه بام نیز وجود دارد.
2- بانک ملت
یکی از گزینههای بانک ملت، «طرح شایان» است که بر اساس میانگین حساب مشتری امکان دریافت تسهیلات را فراهم میکند. در نسخه جدید این طرح، امکان دریافت تسهیلات با نرخهای 14، 18 یا 23 درصد و بازپرداخت تا 48 ماه پیشبینی شده و امتیاز تسهیلات بر اساس میانگین حساب یک تا ششماهه محاسبه میشود. همچنین برای مشتریان دارای رتبه اعتباری مناسب، شرایط ضمانت میتواند سادهتر باشد.
3- بانک تجارت
بانک تجارت در طرح «ممتاز طلایی» به مشتریان حقیقی امکان دریافت تسهیلات متناسب با میانگین حساب را میدهد. بر اساس شرایط اعلامشده در سال 1405، مشتریان حقیقی میتوانند پس از ایجاد میانگین حساب در یک دوره دوماهه، بسته به امتیاز خود تا سقف 700 میلیون تومان تسهیلات دریافت کنند. مبلغ نهایی و شرایط دریافت نیز به میزان میانگین حساب و ضوابط اعتباری بانک بستگی دارد.
4- بانک قرضالحسنه مهر ایران
بانک قرضالحسنه مهر ایران چند طرح برای دریافت تسهیلات بر مبنای معدل و امتیاز حساب دارد. برای نمونه، در طرح «ارکیده» امکان دریافت وام قرضالحسنه از 200 تا 500 میلیون تومان با بازپرداخت 20 تا 50 ماهه اعلام شده است. این بانک همچنین طرحهای دیگری برای اشخاص حقیقی و صاحبان کسبوکار دارد؛ به همین دلیل مبلغ و شرایط نهایی تسهیلات میتواند بر اساس نوع طرح، امتیاز حساب و نتیجه اعتبارسنجی متفاوت باشد.
5- بانک قرضالحسنه رسالت
تسهیلات بانک رسالت عمدتاً بر پایه امتیاز و میانگین حساب و همچنین نتیجه اعتبارسنجی متقاضی پرداخت میشود. در اطلاعات منتشرشده برای سال 1405، سقف برخی تسهیلات قرضالحسنه این بانک تا 500 میلیون تومان و کارمزد آن 4 درصد اعلام شده است. داشتن امتیاز حساب بهتنهایی برای دریافت تسهیلات کافی نیست و سابقه حساب، نتیجه اعتبارسنجی و توان بازپرداخت متقاضی نیز در تأیید نهایی درخواست نقش دارد.
چگونه وام یا اعتبار خرید کالا بگیریم؟
اگر هدف شما خرید موبایل، لپتاپ، لوازم خانگی، طلا، وسایل نقلیه یا سایر کالاهاست، همیشه لازم نیست ابتدا وام نقدی بگیرید. در طرحهای اعتبار خرید، پس از ثبت درخواست و انجام اعتبارسنجی، مبلغ مشخصی برای خرید از فروشگاههای طرف قرارداد در اختیار شما قرار میگیرد. بسته به طرح، ممکن است برای دریافت اعتبار به چک صیادی، سفته الکترونیکی، ضامن یا رتبه اعتباری مناسب نیاز داشته باشید.
نکته مهم این است که این اعتبار معمولاً بهصورت وجه نقد به حساب شما واریز نمیشود و باید آن را در شبکه پذیرندگان همان سرویس خرج کنید. شبکه پذیرندگان نیز در هر سرویس متفاوت است؛ برای مثال فروشگاههایی مانند الوقسطی، دیجیکالا، فروشگاههای زنجیرهای هفت، افق کوروش، رفاه، ایرانمال، پاکشوما، گلدیران و کویر موتور در شبکه برخی از سرویسهای اعتباری حضور دارند. پیش از دریافت اعتبار بهتر است فروشگاههای قابل استفاده در طرح موردنظر را نیز بررسی کنید.
چه پلتفرمهایی اعتبار خرید کالا ارائه میدهند؟
پلتفرمها و طرحهای اعتباری شرایط یکسانی ندارند. سقف اعتبار، مدت بازپرداخت، نوع ضمانت و حتی کالاهایی که میتوان با اعتبار خرید، بسته به ارائهدهنده و پذیرنده متفاوت است. در ادامه چند نمونه از گزینههای قابل استفاده برای خرید اقساطی را بررسی میکنیم.
1- باجت؛ اعتبار کالانو بانک تجارت
«باجت» سرویس بانک تجارت است و طرح «کالانو» آن برای خرید اقساطی کالا از پذیرندگان طرف قرارداد ارائه میشود. سقف اعتبار با توجه به نوع کالا و پذیرنده متفاوت است؛ برای این طرح سقف اعتبار تا 500 میلیون تومان و دوره بازپرداخت 12 یا 24 ماهه است. دریافت اعتبار نیز بر پایه اعتبارسنجی انجام میشود و بسته به رتبه اعتباری، چک، سفته الکترونیکی یا ضامن میتواند جزو شرایط طرح باشد. باجت در شبکه خود پذیرندگانی در حوزه لوازم خانگی، کالای دیجیتال، فرش و وسایل نقلیه دارد.
2- کالاپی بانک ملی
«کالاپی» کارت اعتباری بانک ملی برای خرید کالا و خدمات از فروشگاههای طرف قرارداد است و درخواست آن از طریق سامانه بام انجام میشود. طبق اطلاعرسانی بانک ملی، این اعتبار برای مشتریان دارای رتبه اعتباری A، B و C ارائه میشود و دریافت آن به میانگین حساب نیاز ندارد؛ ضمانت شخص ثالث و چک الکترونیکی نیز میتواند بخشی از فرایند دریافت باشد. مبلغ اعتبار پس از تأیید برای خرید از پایانهها و درگاههای فروشگاههای طرف قرارداد قابل استفاده است و بهصورت وجه نقد در اختیار متقاضی قرار نمیگیرد.
3- ازکیوام
ازکیوام یکی دیگر از سرویسهای اعتبار خرید است که متقاضی پس از ثبتنام، اعتبارسنجی و تکمیل مدارک میتواند از اعتبار خود در فروشگاههای طرف قرارداد استفاده کند. سقف قابل استفاده ازکیوام تا 300 میلیون تومان با بازپرداخت 12 یا 18 ماهه میباشد. ارائه چک و مدارک شغلی نیز از شرایط این مسیر عنوان شده است. مبلغ نهایی اعتبار و شرایط ضمانت به نتیجه اعتبارسنجی متقاضی بستگی دارد.
4- الوپی
الوپی یکی از طرحهای اعتبار خرید کالاست که پس از اعتبارسنجی، امکان خرید اقساطی از پذیرندگان این سرویس را فراهم میکند. در حال حاضر، میتوان با اعتبار الوپی تا سقف 280 میلیون تومان برای خرید انواع کالا استفاده کرد و دوره بازپرداخت آن شامل اقساط 6، 12، 18، 24 و 36 ماهه است. طبق شرایط، متقاضی باید رتبه اعتباری A یا B و دستهچک داشته باشد و چک نیز بهعنوان ضمانت دریافت اعتبار در نظر گرفته میشود. این اعتبار برای خرید کالا اختصاص پیدا میکند.
5- دیجیپی
دیجیپی نیز امکان دریافت اعتبار برای خرید اقساطی از پذیرندگان حضوری و آنلاین را فراهم میکند. کاربران پس از دریافت اعتبار میتوانند بسته به نوع فروشگاه، از روشهایی مانند پرداخت آنلاین، QR یا بارکد برای خرید استفاده کنند. دیجیکالا و فروشگاههای زنجیرهای هفت از نمونه پذیرندگانی هستند که برای استفاده از اعتبار دیجیپی معرفی شدهاند. سقف اعتبار دیجیپی تا 200 میلیون تومان است. برای مقایسه شرایط این طرحها، سقف اعتبار، تعداد اقساط و نوع ضمانت، میتوانید گزینههای وام فوری را پیش از ثبت درخواست بررسی کنید.
برای گرفتن وام چه شرایطی لازم است؟
شرایط دریافت وام بسته به بانک یا پلتفرم اعتباری متفاوت است، اما چند عامل تقریباً در همه طرحها بررسی میشود. قبل از ثبت درخواست، بهتر است وضعیت مالی و اعتباری خود را از نظر موارد زیر بررسی کنید:
-
اعتبارسنجی و سابقه بانکی: رتبه اعتباری و سابقه بازپرداخت اقساط در تأیید درخواست اهمیت زیادی دارد. میتوانید گزارش اعتبارسنجی خود را از سامانه شرکت اعتبارسنجی ایران بررسی کنید.
-
چک برگشتی و بدهی معوق: بدهی معوق یا چک برگشتی میتواند شانس دریافت وام را کاهش دهد.
-
ضامن، چک یا سفته: بسته به طرح، ممکن است ضامن، چک صیادی، سفته یا سایر ضمانتها درخواست شود.
-
مدارک شغلی و اثبات درآمد: فیش حقوقی، گواهی اشتغال یا مدارک کسبوکار ممکن است برای بررسی توان بازپرداخت لازم باشد.
-
میانگین و گردش حساب: برخی بانکها مبلغ تسهیلات را بر اساس میانگین یا گردش حساب تعیین میکنند.
-
سن و شرایط اختصاصی طرح: سن متقاضی، داشتن حساب، دستهچک یا رتبه اعتباری مشخص میتواند جزو شرایط هر طرح باشد.
اگر وام فوری میخواهیم چه چیزهایی را بررسی کنیم؟
فوری بودن یک وام فقط به عنوان آن بستگی ندارد؛ مهم این است که از زمان ثبت درخواست تا دریافت وجه یا فعالشدن اعتبار واقعاً چقدر طول میکشد. قبل از انتخاب طرح، این موارد را بررسی کنید:
-
زمان اعتبارسنجی: مشخص کنید بررسی رتبه و سابقه اعتباری معمولاً چقدر طول میکشد.
-
مدت بررسی مدارک: ناقص بودن مدارک میتواند فرایند دریافت تسهیلات را طولانیتر کند.
-
زمان تأمین ضمانت: تهیه ضامن، چک، سفته یا سایر ضمانتها ممکن است زمانبر باشد.
-
حضوری یا آنلاین بودن فرایند: طرحهایی که مراحل بیشتری را آنلاین انجام میدهند معمولاً فرایند سادهتری دارند.
-
زمان واریز یا فعالشدن اعتبار: زمان تأیید درخواست لزوماً با زمان قابل استفاده شدن وجه یا اعتبار یکسان نیست.
-
هزینه نهایی: سرعت دریافت نباید باعث شود نرخ سود، کارمزد و مجموع مبلغ بازپرداخت را نادیده بگیرید.
بالاخره از کجا وام بگیریم؟
اگر به پول نقد نیاز دارید، بهتر است طرحهای بانکی را از نظر مبلغ، سود، بازپرداخت و ضمانت مقایسه کنید؛ اما اگر هدفتان خرید کالا است، اعتبار خرید میتواند گزینه مناسبتری باشد. در هر دو حالت، فقط به سقف تسهیلات توجه نکنید و عواملی مثل مبلغ اقساط، زمان دریافت، نوع ضمانت و توان بازپرداخت خود را هم در نظر بگیرید. مقایسه چند گزینه پیش از ثبت درخواست کمک میکند طرحی را انتخاب کنید که با نیاز و شرایط مالی شما سازگارتر باشد.


0 دیدگاه