«بپاس» روی ریل رشد؛ از سود ۴.۷ همتی تا توانگری مالی ۲۲۰ درصدی
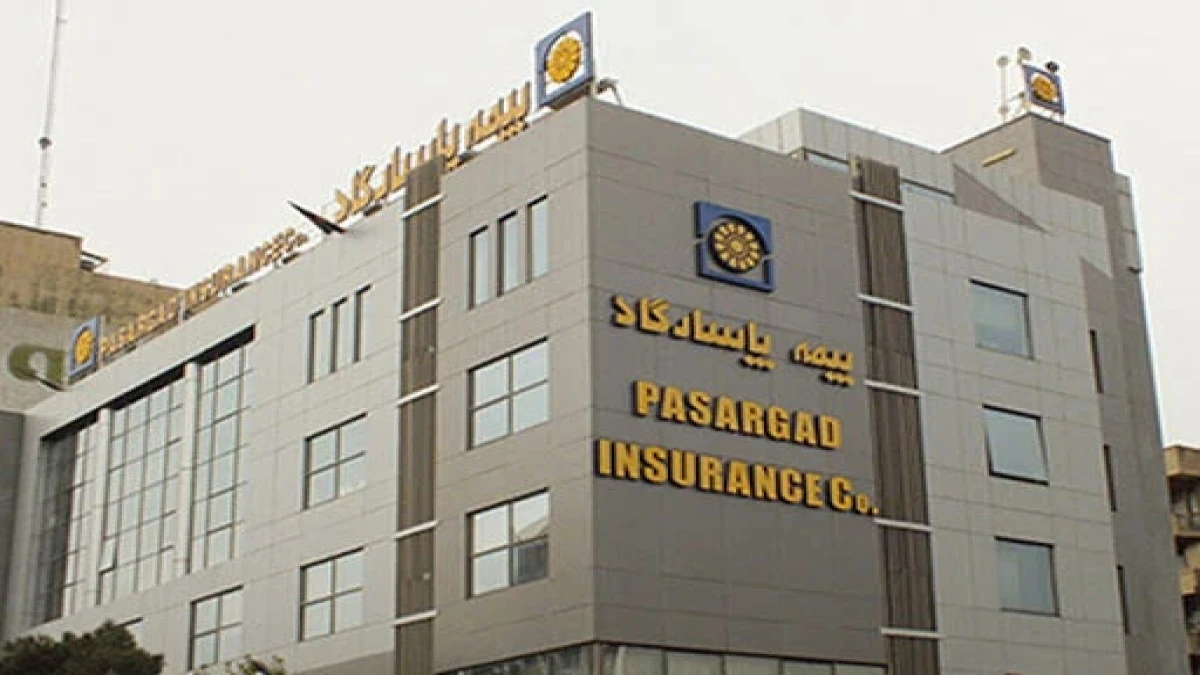
به گزارش شما و اقتصاد: شرکتی که سهام آن با نماد «بپاس» در بازار دوم فرابورس معامله میشود، اکنون علاوه بر جایگاه باسابقه خود در بیمههای زندگی، از نظر رشد حقبیمه، سودآوری و توانگری مالی نیز در موقعیت قابلتوجهی قرار گرفته است.
رشد 65 درصدی حقبیمه در پنجماهه 1405
براساس گزارش فعالیت ماهانه منتشرشده در سامانه کدال، بیمه پاسارگاد در پنج ماه نخست سال 1405 بیش از 15 هزار و 204 میلیارد تومان حقبیمه صادر کرده است. این رقم در مقایسه با دوره مشابه سال قبل حدود 65 درصد افزایش نشان میدهد.
فقط در مردادماه، درآمد شرکت از محل صدور بیمهنامه به حدود 2 هزار و 754 میلیارد تومان رسید که 46 درصد بیشتر از مرداد سال گذشته بود. استمرار چنین رشدی نشان میدهد افزایش فروش شرکت به یک ماه خاص محدود نشده و «بپاس» توانسته روند توسعه پرتفوی خود را در ماههای مختلف حفظ کند.
در همین دوره، حدود 7 هزار و 170 میلیارد تومان خسارت به بیمهگذاران پرداخت شده است. بنابراین فاصله میان حقبیمه صادره و خسارت پرداختی به بیش از 8 هزار میلیارد تومان رسیده؛ رقمی که نسبت به مدت مشابه سال قبل 56 درصد افزایش داشته است.
البته این فاصله را نباید معادل سود خالص یا سود بیمهگری شرکت تلقی کرد. هزینههای صدور، ذخایر فنی، سهم بیمهگران اتکایی، خسارتهای معوق و هزینههای اداری نیز در محاسبه سود نهایی اثرگذارند. بااینحال، مثبت ماندن این فاصله همزمان با رشد پرتفوی، یکی از نشانههای قابلتوجه در ارزیابی عملکرد جاری شرکت است.
سود خالص 4.7 همتی؛ مهمترین خروجی کارنامه 1404
صورتهای مالی سال 1404 نشان میدهد رشد بیمه پاسارگاد صرفاً به افزایش فروش محدود نمانده است. سود خالص شرکت با رشد 75 درصدی به بیش از 4 هزار و 720 میلیارد تومان رسید و سود پایه هر سهم نیز از 262 ریال به 457 ریال افزایش یافت.
سود عملیاتی «بپاس» نیز با افزایش 64 درصدی از مرز 4 هزار و 260 میلیارد تومان عبور کرد. نزدیکی سود عملیاتی به سود خالص نشان میدهد بخش اصلی سودآوری شرکت در ساختار عادی فعالیت آن شکل گرفته و صرفاً محصول درآمدهای اتفاقی و خارج از عملیات نبوده است.
براساس گزارش ارائهشده در مجمع عمومی، حقبیمه تولیدی بیمه پاسارگاد در سال 1404 از 27 هزار و 800 میلیارد تومان فراتر رفت. صورتهای مالی این دوره نیز پس از ارائه گزارش هیئتمدیره و قرائت گزارش حسابرس به تصویب سهامداران رسید.
ادامه سودسازی در بهار 1405
نشانههای تداوم رشد در صورتهای مالی سهماهه 1405 نیز دیده میشود. بیمه پاسارگاد در بهار امسال بیش از هزار و 46 میلیارد تومان سود خالص شناسایی کرد و سود هر سهم شرکت به 101 ریال رسید؛ رقمی که نسبت به دوره مشابه سال قبل 36 درصد افزایش نشان میدهد.
این عملکرد اهمیت زیادی دارد؛ زیرا نشان میدهد رشد سود سال 1404 به پایان آن سال محدود نمانده و شرکت توانسته سال مالی جدید را نیز با روند مثبت آغاز کند.
بیمههای زندگی؛ مزیت ساختاری پاسارگاد
مهمترین تفاوت بیمه پاسارگاد با بسیاری از شرکتهای بیمهای، جایگاه بیمههای زندگی در ترکیب پرتفوی آن است. در پنجماهه نخست 1405، بیمههای زندگی با سهمی حدود 36 درصد، بزرگترین رشته پرتفوی شرکت بودهاند. پس از آن، درمان با سهم 25 درصدی و شخص ثالث با سهم حدود 12 درصد قرار گرفتهاند.
تمرکز بر بیمههای زندگی از چند جهت برای «بپاس» اهمیت دارد. این رشته، رابطهای بلندمدت میان شرکت و بیمهگذار ایجاد میکند، امکان برنامهریزی دقیقتر برای جریان منابع را افزایش میدهد و ظرفیت سرمایهگذاری بلندمدت را در اختیار شرکت قرار میدهد.
در پایان سال 1404، ذخیره ریاضی بیمههای عمر و تشکیل سرمایه بیمه پاسارگاد با رشد 31 درصدی به بیش از 40 هزار میلیارد تومان رسید. ذخیره ریاضی در واقع پشتوانه تعهدات بلندمدت شرکت در برابر بیمهگذاران زندگی است و افزایش آن، هم بزرگی پرتفوی زندگی و هم ضرورت مدیریت حرفهای منابع را نشان میدهد.
سرمایهگذاری؛ موتور دوم سودآوری «بپاس»
فعالیت یک شرکت بیمه تنها به فروش بیمهنامه و پرداخت خسارت محدود نیست. شرکتهای بیمه باید منابع جمعآوریشده را بهگونهای سرمایهگذاری کنند که هم نقدشوندگی لازم برای پرداخت تعهدات حفظ شود و هم بازده مناسبی برای بیمهگذاران و سهامداران ایجاد شود.
مجموع درآمد سرمایهگذاریهای بیمه پاسارگاد در سال 1404 با رشد 76 درصدی از 10 هزار و 100 میلیارد تومان عبور کرد. بخش مهمی از منابع شرکت در سپردههای بانکی، صندوقهای سرمایهگذاری، صکوک و سایر ابزارهای مالی سرمایهگذاری شده است.
ترکیب عملیات بیمهگری با مدیریت دارایی، بهویژه برای شرکتی که حجم بالایی از بیمههای زندگی را در اختیار دارد، یک مزیت راهبردی محسوب میشود. بااینحال، کیفیت این مزیت زمانی حفظ خواهد شد که بازده سرمایهگذاریها با سررسید تعهدات و سطح ریسکپذیری شرکت هماهنگ باقی بماند.
توانگری 220 درصدی؛ پشتوانه اعتماد بیمهگذاران
یکی از مهمترین معیارها برای ارزیابی شرکتهای بیمه، نسبت توانگری مالی است. این نسبت نشان میدهد شرکت در برابر ریسکهایی که پذیرفته، چه میزان سرمایه در اختیار دارد و تا چه اندازه میتواند به تعهدات خود عمل کند.
پس از بررسی صورتهای مالی سال 1404 و اعمال تعدیلات نظارتی، نسبت توانگری مالی بیمه پاسارگاد برای سال 1405 از سوی بیمه مرکزی 220 درصد محاسبه و تأیید شد. با این نسبت، پاسارگاد برای پانزدهمین سال متوالی در سطح یک توانگری مالی قرار گرفته است.
سطح یک بالاترین سطح تعریفشده در نظام توانگری مالی صنعت بیمه است و شرکتهایی با نسبت 100 درصد و بیشتر را دربرمیگیرد. ثبت نسبت 220 درصدی به این معناست که سرمایه موجود پاسارگاد بیش از دو برابر سرمایه مبتنی بر ریسک محاسبهشده آن است.
این شاخص بهویژه در بیمههای زندگی اهمیت بیشتری دارد؛ زیرا تعهدات این رشته ممکن است برای سالها یا حتی چند دهه ادامه داشته باشد. بنابراین توانگری مالی بالا، فقط یک امتیاز آماری نیست و مستقیماً با اعتماد بیمهگذاران ارتباط دارد.
ترازنامهای که همراه با عملیات بزرگتر شده است
مجموع داراییهای بیمه پاسارگاد در پایان سال 1404 با رشد 43 درصدی از 80 هزار و 300 میلیارد تومان فراتر رفت. حقوق مالکانه شرکت نیز با افزایش 34 درصدی به بیش از 15 هزار و 800 میلیارد تومان رسید.
سرمایه ثبتشده شرکت به 10 هزار و 350 میلیارد تومان و سود انباشته به بیش از 4 هزار و 50 میلیارد تومان افزایش یافت. مانده موجودی نقد نیز با رشد 128 درصدی به بیش از هزار و 550 میلیارد تومان رسید. این ارقام نشان میدهد توسعه عملیات شرکت با تقویت سرمایه و نقدینگی همراه بوده است.
شبکه فروشی که به یک دارایی اقتصادی تبدیل شده است
رشد بیمه پاسارگاد بدون برخورداری از شبکه گسترده فروش امکانپذیر نبود. طبق گزارش هیئتمدیره در مجمع سالانه، شرکت در پایان سال 1404 دارای 95 شعبه، 2 هزار و 920 نماینده عمومی، بیش از 45 هزار نماینده فروش بیمههای عمر و تأمین آتیه و هزار و 161 کارگزار بوده است.
این شبکه گسترده، بهویژه در فروش بیمههای زندگی که نیازمند ارتباط مستمر، مشاوره و پیگیری بلندمدت است، یکی از مهمترین داراییهای نامشهود بیمه پاسارگاد به شمار میرود.
چرا کارنامه بیمه پاسارگاد قابلتوجه است؟
نقطه قوت عملکرد «بپاس» را نباید تنها در یک عدد جستوجو کرد. رشد 75 درصدی سود خالص در سال 1404، افزایش 65 درصدی حقبیمه در پنجماهه 1405، سهم بالای بیمههای زندگی، ذخیره ریاضی 40 همتی و توانگری مالی 220 درصدی، مجموعهای از شاخصهای بههمپیوسته را تشکیل میدهند.
این اعداد نشان میدهد بیمه پاسارگاد همزمان در سه حوزه توسعه بازار، سودآوری و تقویت پشتوانه مالی حرکت کرده است. در عین حال، افزایش حجم خسارتهای پرداختی و بزرگتر شدن تعهدات بیمههای زندگی ایجاب میکند که انضباط فنی، کفایت ذخایر و کیفیت سرمایهگذاریها همچنان با دقت دنبال شود.
جمعبندی
کارنامه بیمه پاسارگاد بیش از آنکه به تبلیغات نیاز داشته باشد، بر اعداد قابلاندازهگیری استوار است. «بپاس» سال 1404 را با سود خالص 4.7 همتی، داراییهای بیش از 80 همتی و رشد قابلتوجه درآمدهای سرمایهگذاری به پایان رساند و در پنج ماه نخست 1405 نیز حقبیمه تولیدی خود را به بیش از 15.2 همت رساند.
حفظ سطح یک توانگری مالی برای پانزدهمین سال متوالی، سهم بالای بیمههای زندگی و استمرار سودآوری در بهار 1405، تصویری از شرکتی ارائه میکند که رشد آن صرفاً به بزرگتر شدن فروش محدود نشده است. آزمون اصلی بیمه پاسارگاد در ادامه سال، حفظ همین توازن میان توسعه پرتفوی، پرداخت خسارت، ذخیرهگیری و بازده سرمایهگذاری خواهد بود؛ توازنی که میتواند جایگاه «بپاس» را در میان بیمهگران بزرگ و سودآور کشور تثبیت کند.
این گزارش تحلیلی است و توصیهای برای خرید یا فروش سهام محسوب نمیشود.

0 دیدگاه