زنان و سرمایهگذاری: از پسانداز سنتی تا سبد دیجیتال
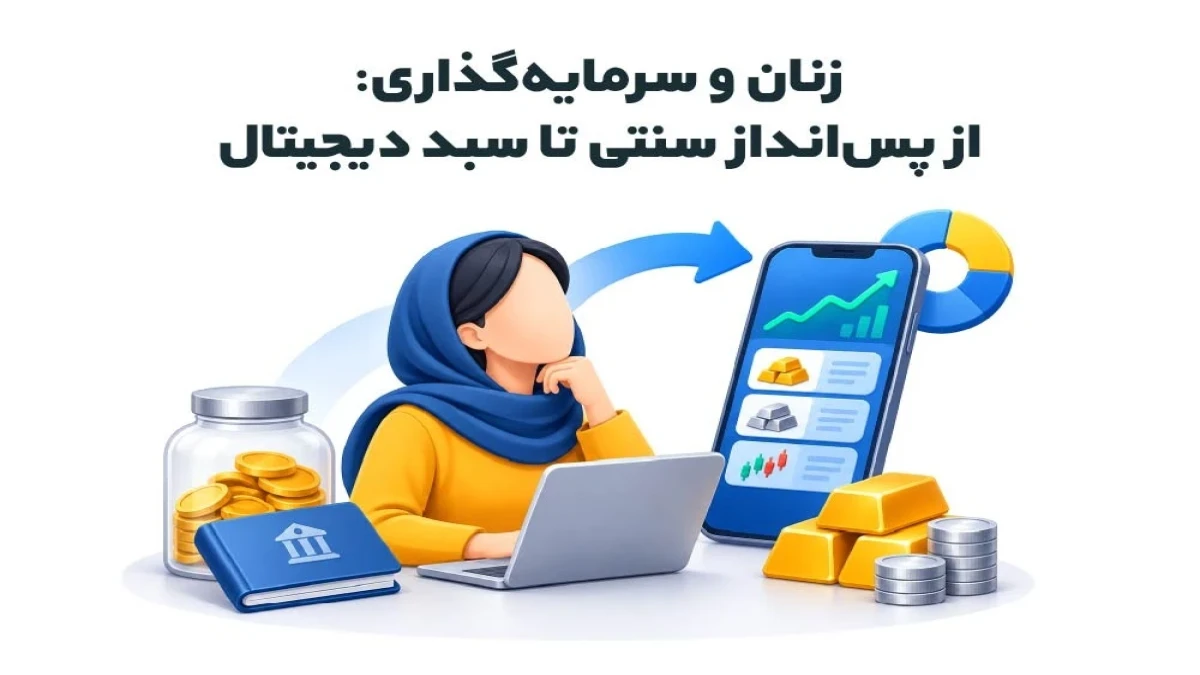
برای شروع سرمایهگذاری لازم نیست سرمایه بزرگی داشته باشید یا دانش تخصصی معاملهگری بدانید. نقطه شروع درست این است که ابتدا هدف مالی، افق زمانی و میزان تحمل نوسان خود را مشخص کنید و بعد براساس همین سه عامل، ترکیبی از داراییهای مناسب را کنار هم قرار دهید. برای بسیاری از زنان، عبور از شیوههای سنتی نگهداری پول مانند وجه نقد، سپرده یا طلای زینتی به یک سبد سرمایهگذاری دیجیتال، میتواند مدیریت دارایی را شفافتر، منظمتر و قابلپیگیریتر کند؛ هرچند آنلاین بودن، ریسک بازار را از بین نمیبرد.
چرا پسانداز سنتی بهتنهایی کافی نیست؟
پسانداز سنتی مانند نگهداری پول نقد، سپرده بانکی یا طلای زینتی، همیشه برای حفظ قدرت خرید کافی نیست. پول نقد و سپرده ممکن است در برابر تورم ارزش واقعی خود را از دست بدهند و طلای زینتی نیز هزینههایی مانند اجرت ساخت، اختلاف قیمت خرید و فروش و نگهداری دارد.
بنابراین، بهتر است پسانداز سنتی با سرمایهگذاری متناسب با اهداف مالی تکمیل شود. البته شرایط زنان یکسان نیست و عواملی مانند میزان درآمد، مسئولیتهای خانوادگی، ثبات شغلی و نیاز به نقدینگی باید در انتخاب ترکیب داراییها در نظر گرفته شوند.
سبد سرمایهگذاری را چطور قدمبهقدم بسازیم؟
1. ابتدا هدف و زمان را مشخص کنید
سرمایهگذاری بدون هدف روشن، معمولاً به تصمیمهای پراکنده و هیجانی ختم میشود. باید مشخص کنید پول را برای چه چیزی کنار میگذارید: هزینه آموزش، خرید خانه، تشکیل سرمایه شخصی، تأمین آینده فرزندان یا بازنشستگی.
بعد از آن، افق زمانی اهمیت پیدا میکند. پولی که ممکن است چند ماه دیگر به آن نیاز داشته باشید، معمولاً نباید در داراییهای پرنوسان قرار بگیرد. در مقابل، اگر برای چند سال آینده برنامهریزی میکنید، میتوان بخشی از سبد را به گزینههای نوسانیتر اختصاص داد. این بهمعنای تضمین سود نیست، بلکه فقط به شما امکان میدهد نوسان را واقعبینانهتر مدیریت کنید.
2. ذخیره اضطراری را از سرمایهگذاری جدا نگه دارید
پیش از آنکه به فکر ساخت سبد سرمایهگذاری باشید، باید مبلغی را برای هزینههای پیشبینینشده کنار بگذارید. این ذخیره اضطراری بسته به شرایط شغلی، ثبات درآمد، تعداد افراد تحت تکفل و هزینههای ضروری هر فرد متفاوت است.
نکته مهم این است که این پول باید نقدشونده و در دسترس باشد. اگر برای یک هزینه فوری مجبور شوید دارایی نوسانی خود را در زمان نامناسب بفروشید، ممکن است کل برنامه مالی شما بههم بخورد. به همین دلیل، سبد سرمایهگذاری نباید جای صندوق اضطراری را بگیرد.
3. هر ابزار را براساس نقش آن در سبد انتخاب کنید
ابزارهای مالی مختلف، کاربردهای یکسانی ندارند. بعضی برای بخش کمنوسانتر سبد مناسباند، بعضی برای پوشش بخشی از ریسک تورم و برخی دیگر برای افقهای بلندمدتتر.
|
ابزار |
نقش احتمالی در سبد |
سطح نوسان معمول |
نکته مهم |
|
وجه نقد و سپرده |
هزینههای نزدیک و ذخیره اضطراری |
کمتر |
ریسک کاهش قدرت خرید |
|
صندوق درآمد ثابت |
بخش کمنوسانتر سبد |
نسبتاً کم |
سود قطعی فرض نشود |
|
صندوق طلا |
مواجهه غیرمستقیم با بازار طلا |
متوسط تا زیاد |
متأثر از قیمت طلا و نرخ ارز |
|
صندوق سهامی |
مشارکت در بازار سهام |
زیاد |
مناسب نبودن برای نیازهای کوتاهمدت |
|
خرید مستقیم سهام |
انتخاب و مدیریت شخصی |
زیاد |
نیازمند دانش، زمان و کنترل هیجان |
تنوعبخشی به این معنا نیست که صرفاً تعداد زیادی دارایی بخرید. سبد زمانی متنوع است که منابع ریسک در آن متفاوت باشند. برای مثال، داشتن چند دارایی که همگی به یک عامل مشترک وابستهاند، لزوماً تنوع واقعی ایجاد نمیکند.
برای ارزیابی نتیجه هم بهتر است فقط به بازده اسمی نگاه نکنید. اگر تورم بالا باشد، حتی بازده مثبت هم ممکن است به حفظ قدرت خرید منجر نشود. به همین دلیل، مفهوم بازده واقعی اهمیت دارد:
بازده واقعی = 1− (1 + نرخ تورم) ÷ (1 + بازده اسمی)
در این فرمول، نرخ بازده و نرخ تورم باید مربوط به یک دوره زمانی یکسان باشند.

سبد دیجیتال چه چیزی را تغییر میدهد؟
سبد دیجیتال لزوماً بهمعنای ورود به داراییهای پیچیده یا پرریسک نیست. منظور از سبد دیجیتال، مجموعهای از داراییهای مالی است که مشاهده، خرید، فروش و پیگیری آنها از طریق بسترهای آنلاین انجام میشود. مهمترین مزیت این ساختار، شفافیت بیشتر، دسترسی راحتتر به اطلاعات و امکان بازبینی منظمتر وضعیت داراییهاست.
برای بسیاری از افراد، بهویژه کسانی که میخواهند بدون رفتوآمدهای متعدد یا تصمیمگیریهای پراکنده، مدیریت مالی منظمتری داشته باشند، این شیوه میتواند نقطه شروع مناسبی باشد. البته همچنان باید تفاوت میان ابزارها، ریسک آنها و شیوه معامله هرکدام را شناخت.
در این میان، بررسی گزینههای سرمایهگذاری آنلاین کاریزما میتواند برای آشنایی با مسیرهای مختلف سرمایهگذاری دیجیتال مفید باشد؛ بهویژه برای کاربرانی که میخواهند در یک بستر مشخص، صندوق درآمد ثابت، طلا یا سهامی را با هم مقایسه کنند. بااینحال، انتخاب نهایی باید براساس مطالعه مشخصات هر محصول، سطح ریسک، شیوه معامله، هزینهها و اسناد رسمی انجام شود؛ نه صرفاً براساس تبلیغات یا بازدههای گذشته.
برای بررسی و مقایسه صندوقها، منابعی مانند مرکز پردازش اطلاعات مالی ایران و سامانههای رسمی بازار سرمایه نیز میتوانند به تصمیمگیری دقیقتر کمک کنند. در چنین بررسیهایی، صرفاً دیدن نمودار بازده کافی نیست؛ ترکیب دارایی، نوع صندوق، میزان نوسان، نقدشوندگی و امیدنامه نیز اهمیت دارند.
پیش از انتخاب پلتفرم مالی چه چیزهایی را بررسی کنیم؟
ورود به سرمایهگذاری آنلاین باید با دقت و ارزیابی همراه باشد. پیش از ثبتنام یا خرید، این موارد را بررسی کنید:
- هویت حقوقی و نشانی دقیق وبسایت یا اپلیکیشن
- مجوز مرتبط با همان خدمت مالی
- امکان دسترسی به امیدنامه، قرارداد و شرایط برداشت
- شفاف بودن کارمزدها و ریسکها
- وجود سابقه روشن و اطلاعات قابلبررسی
- فعال بودن ابزارهای امنیتی مانند رمز قوی و ورود دومرحلهای
- خودداری از ورود به لینکهای ناشناس یا پیامهای وعدهدهنده سود
دسترسی آنلاین یک مزیت است، اما نباید باعث شود اصل بررسی ریسک و اعتبار خدمت فراموش شود.
اشتباهات رایج در شروع سرمایهگذاری
یکی از خطاهای رایج، متمرکز کردن کل پسانداز روی یک دارایی است. اشتباه دیگر، تصمیمگیری صرفاً براساس توصیه اطرافیان یا دنبال کردن بازدههای کوتاهمدت گذشته است. فروش هیجانی هنگام افت بازار، شروع همزمان با چند ابزار پیچیده و بیتوجهی به نیاز نقدینگی نیز از خطاهای مهم هستند.
در بسیاری از موارد، یک سبد ساده و قابلفهم، بهتر از سبدی است که پر از ابزارهای نامشخص و تصمیمهای هیجانی باشد. هدف این نیست که از همان ابتدا همه گزینهها را امتحان کنید؛ هدف این است که ترکیبی انتخاب کنید که بتوانید آن را بفهمید، پیگیری کنید و در بلندمدت با آن بمانید.
یک مسیر عملی برای شروع
برای شروع، این مسیر میتواند مفید باشد:
- داراییها، بدهیها و هزینههای ضروری خود را یادداشت کنید.
- یک هدف مالی مشخص با زمان تقریبی تعریف کنید.
- ذخیره اضطراری را از پول سرمایهگذاری جدا نگه دارید.
- میزان تحمل نوسان خود را واقعبینانه بسنجید.
- ابزارهای دارای مجوز را مقایسه و اسناد آنها را مطالعه کنید.
- سبد را دورهای بازبینی کنید، نه با هر نوسان روزانه.
گذار از پسانداز سنتی به سبد دیجیتال قرار نیست یکشبه اتفاق بیفتد. مهمتر از سرعت شروع، کیفیت تصمیمگیری است. اگر ابزارها را بشناسید، امنیت حساب را جدی بگیرید و براساس شرایط زندگی خود تصمیم بگیرید، سرمایهگذاری میتواند از یک اقدام پراکنده به یک عادت مالی منظم تبدیل شود.
سوالات متداول
بهترین سرمایهگذاری برای زنان چیست؟
پاسخ یکسانی برای همه وجود ندارد. هدف مالی، افق زمانی، درآمد، میزان ذخیره اضطراری و تحمل نوسان تعیین میکنند چه ترکیبی از وجه نقد، صندوقها، طلا یا سهام مناسبتر است.
برای شروع سرمایهگذاری به سرمایه زیادی نیاز است؟
نه لزوماً. بعضی ابزارها با مبالغ پایینتر هم قابل شروعاند. مهمتر از مبلغ اولیه، انتخاب گزینهای است که با هدف، سطح ریسک و توان مالی شما هماهنگ باشد.
صندوق سرمایهگذاری بهتر است یا خرید مستقیم سهام؟
خرید مستقیم سهام به دانش، زمان و کنترل هیجان بیشتری نیاز دارد. صندوقها مدیریت دارایی را به تیم حرفهای میسپارند، اما آنها هم بدون ریسک نیستند و باید براساس نوع صندوق و اسناد آن بررسی شوند.
آیا سرمایهگذاری آنلاین امن است؟
اگر از بستر معتبر و دارای مجوز استفاده شود، سرمایهگذاری آنلاین میتواند از نظر دسترسی و شفافیت مناسب باشد؛ اما همچنان هم ریسک بازار وجود دارد و هم ضرورت رعایت نکات امنیتی.


0 دیدگاه