فولاد کاوه روی ریل بازگشت؛ فروش ۳۵.۲ همتی و رکوردشکنی در تولید آهن اسفنجی
به گزارش شما و اقتصاد: فروش «کاوه» در پنج ماه به 35.2 همت رسید
براساس گزارش فعالیت ماهانه منتشرشده در کدال، فولاد کاوه جنوب کیش در پنجماهه منتهی به پایان مرداد 1405 حدود 35 هزار و 272 میلیارد تومان درآمد فروش ثبت کرده است. این رقم در مقایسه با دوره مشابه سال قبل 88 درصد افزایش نشان میدهد.
مردادماه، نقطه اوج این روند بود. فروش شرکت در این ماه به 11 هزار و 440 میلیارد تومان رسید که نسبت به تیرماه نزدیک به 40 درصد و در مقایسه با مرداد سال قبل 185 درصد رشد داشت.
مسیر ماهانه فروش نیز از شتابگرفتن فعالیت شرکت حکایت دارد. درآمد فروش «کاوه» از حدود 1.5 همت در فروردین، به 6.7 همت در اردیبهشت، 7.4 همت در خرداد، 8.2 همت در تیر و سرانجام 11.4 همت در مرداد رسیده است. به بیان دیگر، فروش مرداد بیش از 7.5 برابر فروردین بوده و بهتنهایی بیش از 32 درصد کل درآمد پنجماهه شرکت را تشکیل داده است.
تحقق 75 درصد فروش یکسال در پنج ماه
فولاد کاوه در کل سال مالی 1404 حدود 46 هزار و 771 میلیارد تومان درآمد فروش داشت. بنابراین محاسبه بر پایه ارقام کدال نشان میدهد شرکت تنها در پنج ماه نخست 1405، معادل 75 درصد کل فروش اسمی سال گذشته خود درآمد شناسایی کرده است.
این مقایسه لزوماً به معنای تحقق 75 درصد تولید سالانه نیست؛ زیرا افزایش نرخ فروش، تغییر نرخ ارز و ترکیب بازار داخلی و صادراتی نیز در رشد درآمد مؤثر بودهاند. بااینحال، فاصله گرفتن فروش پنجماهه از روند سال قبل، نشانه روشنی از افزایش قدرت درآمدزایی شرکت است. فروش سال 1404 نیز نسبت به سال قبل از آن 48 درصد افزایش یافته بود.
بازار داخلی، ستون اصلی درآمد؛ صادرات، بازوی ارزآوری
از مجموع فروش پنجماهه فولاد کاوه، حدود 28 هزار و 697 میلیارد تومان در بازار داخلی و نزدیک به 6 هزار و 576 میلیارد تومان از محل صادرات شمش بیلت حاصل شده است. بنابراین صادرات مستقیم حدود 18.6 درصد از درآمد این دوره را تشکیل میدهد
یکی از مهمترین عوامل جهش فروش، افزایش نرخ شمش بیلت بوده است. متوسط نرخ فروش داخلی هر تن بیلت در پنجماهه 1405 به حدود 54.4 میلیون تومان رسیده؛ درحالیکه این رقم در مدت مشابه سال قبل حدود 28.6 میلیون تومان بوده است. متوسط نرخ فروش صادراتی نیز بیش از دو برابر شده است.
بنابراین افزایش درآمد «کاوه» را باید حاصل ترکیبی از بهبود فروش، رشد نرخهای داخلی، افزایش ارزش ریالی صادرات و استفاده بهتر از ظرفیت تولید دانست؛ نه صرفاً رشد تناژ.
بازگشت سودآوری در فصل بهار
صورتهای مالی سهماهه منتهی به خرداد 1405 نشان میدهد فولاد کاوه با ثبت حدود 15 هزار و 654 میلیارد تومان درآمد، نزدیک به یک هزار و 930 میلیارد تومان سود خالص ساخته است. سود خالص نسبت به دوره مشابه سال گذشته 15 درصد افزایش یافته و سود هر سهم به 316 ریال رسیده است
حاشیه سود خالص شرکت در این دوره حدود 12.3 درصد محاسبه میشود. البته رشد 29 درصدی درآمد سهماهه سریعتر از رشد 15 درصدی سود خالص بوده است؛ موضوعی که نشان میدهد هزینه مواد اولیه، انرژی و سایر هزینههای تولید، همچنان بخشی از اثر افزایش فروش را جذب میکنند.
بااینحال، سود خالص سهماهه نخست 1405 بهتنهایی معادل حدود 84 درصد کل سود خالص 2.3 همتی شرکت در سال 1404 است. اهمیت این اتفاق زمانی بیشتر میشود که بدانیم در سال گذشته، با وجود رشد 48 درصدی درآمد، سود خالص شرکت 43 درصد کاهش یافته بود. به این ترتیب، عملکرد بهار را میتوان نشانهای از بازگشت تدریجی سودآوری دانست؛ هرچند پایداری آن باید در صورتهای مالی ششماهه سنجیده شود.
رکورد تولید؛ نشانهای فراتر از رشد قیمتها
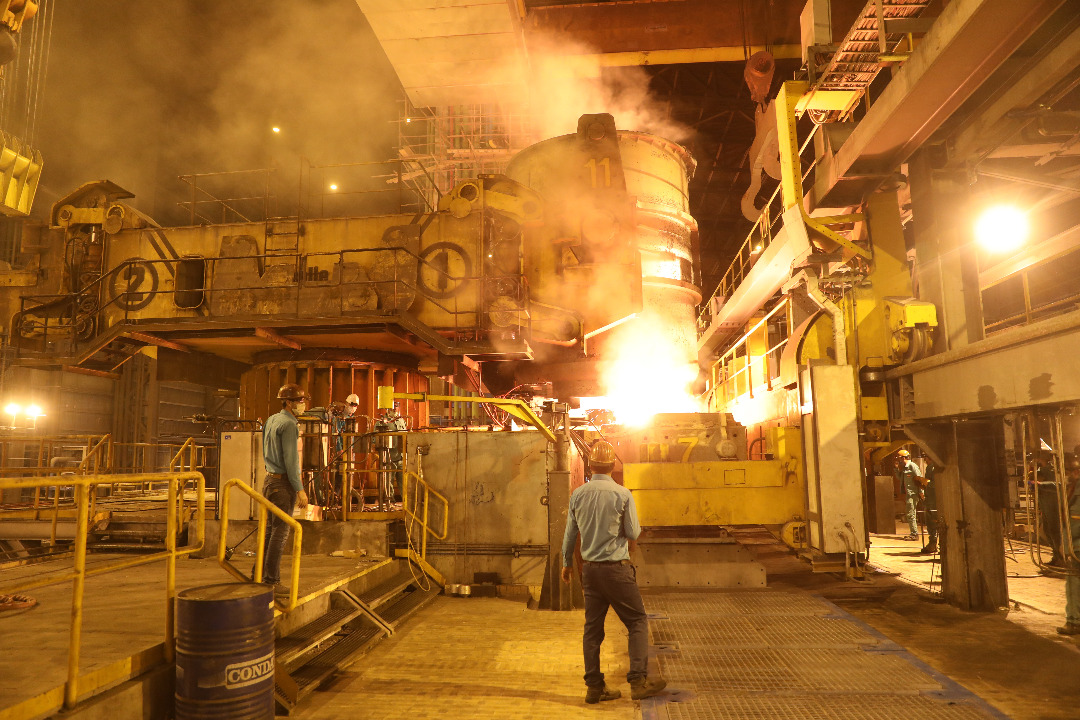
تحولات «کاوه» فقط به افزایش اسمی درآمد محدود نمیشود. این شرکت در خرداد 1405 با تولید 196 هزار و 747 تن آهن اسفنجی، رکورد ماهانه خود را یک هزار و 617 تن ارتقا داد. مدول B آهنسازی نیز با تولید 99 هزار و 274 تن رکورد تازهای ثبت کرد.
میانگین تولید هر مدول در این ماه به حدود 132 تن در ساعت رسید؛ معادل 114 درصد ظرفیت طراحی. این رکورد همزمان با کاهش مصرف برق، گاز و آب به دست آمد که اهمیت آن را از منظر بهرهوری افزایش میدهد.
روند رکوردشکنی در شهریور نیز ادامه پیدا کرد. فولاد کاوه در 22 شهریور به تولید روزانه 6 هزار و 586 تن آهن اسفنجی دست یافت؛ رقمی که 52 تن بیشتر از رکورد قبلی بود. در این روز هر دو مدول احیای مستقیم شرکت بهطور همزمان بالاترین تولید خود را ثبت کردند.
مدول سوم؛ پروژهای برای رفع گلوگاه زنجیره تولید
فولاد کاوه در حال حاضر دو مدول احیای مستقیم با ظرفیت مجموع حدود 1.8 میلیون تن در اختیار دارد؛ درحالیکه ظرفیت فولادسازی شرکت به 2.4 میلیون تن شمش بیلت در سال میرسد. این عدم توازن، شرکت را ناچار به خرید بخشی از آهن اسفنجی موردنیاز از خارج مجموعه میکند.
برای رفع این گلوگاه، مدول سوم احیای مستقیم در حال اجراست. براساس آخرین اعلام رسمی شرکت، پیشرفت کل پروژه به حدود 70 درصد رسیده است. پیشرفت مهندسی از 95 درصد، بخش تأمین و تدارکات از 76 درصد و عملیات اجرایی از 50 درصد عبور کرده است.
این کارخانه یکمیلیونتنی پس از بهرهبرداری میتواند بخش مهمی از کسری آهن اسفنجی شرکت را جبران کند، وابستگی به خرید خارجی را کاهش دهد و ثبات بیشتری در هزینه و برنامه تولید شمش ایجاد کند.
سرمایهگذاری در برق؛ سپری در برابر ناترازی انرژی
ناترازی انرژی یکی از اصلیترین تهدیدهای صنعت فولاد ایران است. مدیریت فولاد کاوه پیشتر اعلام کرده بود شرکت در سال 1403 حدود 24 همت فروش بالقوه را به دلیل محدودیت انرژی از دست داده است. مجتمع نیز برای فعالیت کامل به دیماند برقی در محدوده 315 مگاوات نیاز دارد.
در پاسخ به این چالش، فاز گازی نیروگاه خودتأمین خرمآباد با ظرفیت 183 مگاوات و سرمایهگذاری 60 میلیون یورویی فولاد کاوه به بهرهبرداری رسید. وزارت نیرو نیز با توسعه ظرفیت این پروژه تا 273 مگاوات موافقت اصولی کرده است
ظرفیت 183 مگاواتی به معنای رفع کامل ریسک انرژی نیست، اما میتواند شدت محدودیت برق را به شکل محسوسی کاهش دهد. اثر این سرمایهگذاری در افزایش تولید دورههای گرم سال و رشد فروش تیر و مرداد قابل مشاهده است. بااینحال، محدودیت گاز در زمستان همچنان یکی از ریسکهای عملیاتی شرکت باقی میماند.
مزیت بندرعباس برای یک فولادساز صادراتی
کارخانه فولاد کاوه در منطقه ویژه اقتصادی صنایع معدنی و فلزی خلیج فارس و در مجاورت مسیرهای بندری بندرعباس قرار گرفته است. این موقعیت، هزینه و زمان دسترسی به بازارهای صادراتی را کاهش میدهد و در کنار آبشیرینکن، واحدهای گاز صنعتی و ظرفیت بالای فولادسازی، یک مزیت زیرساختی مهم برای شرکت ایجاد کرده است.
وجود بازار صادراتی برای بیلت، به «کاوه» امکان میدهد بخشی از ریسک رکود داخلی را مدیریت کند؛ هرچند مقررات صادرات، نرخ تسعیر ارز و قیمت جهانی فولاد همچنان بر میزان سودآوری صادرات اثر مستقیم دارند.
## چشمانداز فولاد کاوه؛ رشد امیدوارکننده با چند شرط
کارنامه پنجماهه 1405 نشان میدهد فولاد کاوه جنوب کیش از مرحله افزایش ظرفیت اسمی، به سمت بهرهبرداری مؤثرتر از داراییها حرکت کرده است. فروش 35.2 همتی، سود خالص 1.9 همتی در فصل نخست، رکوردهای متوالی آهن اسفنجی و پیشرفت مدول سوم، مهمترین نشانههای این تغییر هستند.
بااینحال، برای تداوم این مسیر چهار عامل تعیینکننده خواهد بود: حفظ تأمین پایدار برق و گاز، تکمیل بهموقع مدول سوم، کنترل هزینه گندله و آهن اسفنجی و حفظ بازارهای صادراتی شمش.
تمرکز درآمد شرکت بر بیلت نیز در کنار مزیت مقیاس، یک ریسک محسوب میشود؛ زیرا سودآوری را به قیمت جهانی شمش، نرخ ارز و شرایط بازار داخلی وابسته میکند. به همین دلیل، گزارش ششماهه و روند حاشیه سود اهمیت بیشتری از تکرار صرف رکوردهای فروش ماهانه خواهد داشت.
در مجموع، داستان تازه فولاد کاوه دیگر فقط داستان یک فولادساز بزرگ نیست؛ بلکه روایت شرکتی است که میکوشد سه گلوگاه اصلی خود—انرژی، خوراک و بهرهوری—را همزمان مدیریت کند. اگر این مسیر ادامه یابد، سال 1405 میتواند برای «کاوه» سال تبدیل ظرفیت تولید به درآمد و سود پایدار باشد.

0 دیدگاه